
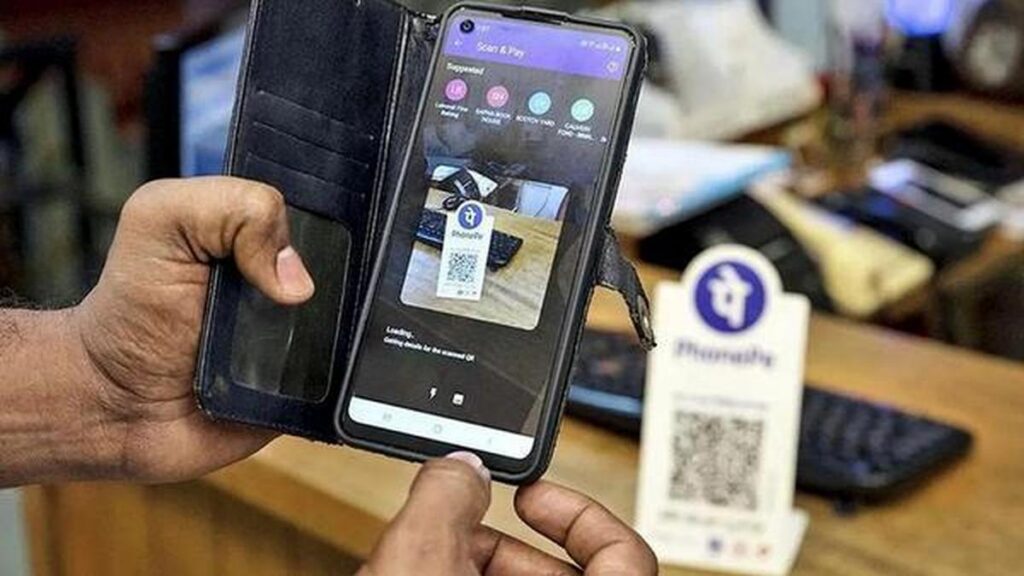
ప్రపంచంలో ప్రతి రెండు డిజిటల్ చెల్లింపులలో ఒకటి మన దేశంలో జరుగుతుంది. అతి తక్కువ కాలంలో ప్రజలు ఈ విధానాన్ని అనుసరించారని చెబితే అందులో అతిశయోక్తి లేదు. 2019వరకు మన దేశంలో వాణిజ్య, ఇతర లావాదేవీలన్నీ నగదు రూపంలో జరిగేవి. కేవలం 5 శాతం ప్రజలు మాత్రమే అప్పట్లో ఆన్లైన్ బ్యాంకింగ్ సౌకర్యాన్ని వాడుకునేవారు. కార్డుల ద్వారా చెల్లింపుల చేసేవారి సంఖ్య కూడా దాదాపు 10 శాతం మాత్రమే ఉండేది. కార్డు ద్వారా చెల్లింపులు జరిపే సౌకర్యం అన్నిచోట్లా ఉండేది కాదు. అందుకని ఈ 10 శాతం ప్రజలు కేవలం కొన్ని చెల్లింపులను కార్డు ద్వారా జరిపేవారు. అటువంటి పరిస్థితులలో, డిసెంబర్, 2008లో భారత జాతీయ చెల్లింపుల కార్పొరేషన్ (ఎన్పీసీఐ) అనే సంస్థను భారతీయ రిజర్వు బ్యాంకు, ఇండియన్ బ్యాంక్స్ అసోసియేషన్ (ఐబీఏ) సంయుక్తంగా స్థాపించాయి. ఏప్రిల్ 11, 2016న మన దేశంలో ఏకీకృత చెల్లింపుల విధానం(యుపీఐ) ను ఎన్సిపిఐ ప్రవేశపెట్టింది.
ఎన్పీసీఐకి తొలి చైర్మన్గా ఇన్ఫోసిస్ వ్యవస్థా పకులు నారాయణమÖర్తి నియమితులయ్యారు. ఈ సంస్థను లాభాపేక్ష లేని సంస్థగా (సెక్షన్ 8 కంపెనీగా) ఏర్పాటు చేశారు. ప్రధానంగా మన దేశంలో రిటైల్ చెల్లింపులను, సెటిల్మెంట్ విధానాన్ని నిర్వహించ డానికి నెలకొల్పారు. ఎన్పీసీఐ రూపకల్పనలో ఇన్ఫోసిస్ సహ`వ్యవస్థాపకులు నందన్ నీలకేని, బ్యాంకర్ ఎ.పి.హోతా, ప్రస్తుత ఎన్పీసీఐ మేనేజింగ్ డైరెక్టర్, సీఈఓ దిలీప్ అస్బే కీలక పాత్రలను పోషించారు. ఎన్పీసీఐ చైర్మన్గా డిజిటల్ చెల్లింపుల వ్యూహాన్ని నందన్ నీలేకేని రూపొందించారు. దీని వినియోగానికి సంబంధించి రిజర్వు బ్యాంకు, బ్యాంకులను ఒప్పించటంలో ముఖ్య భూమికను పోషించారు. సాంకేతిక విషయాలను అమలు చేయటంలో దిలీప్ అస్బే, డిజిటల్ చెల్లింపుల వ్యూహాలను అమలుచేయటంలో హోతా ప్రధాన పాత్ర పోషించారు. దీనికి ముందే మన దేశంలో 100 కోట్లమందికి ఆధార్ కార్డులను జారీచేశారు. జనధన్ ఖాతాలను తెరిపించటం ద్వారా ప్రజలలో ఎక్కువమందికి బ్యాంకు ఖాతాలు ఉండేలా చర్యలు తీసుకున్నారు. 2000లో 30 లక్షలమంది మాత్రమే పరిమితమైన మొబైల్ ఫోన్ల వినియోగం 2010 నాటికి 60 కోట్లమంది వాడకందారులతో అత్యంత వేగంగా విస్తరించింది. దీనికితోడు మన దేశంలో డేటాచార్జీలు కూడా గణనీయంగా తగ్గాయి. తొలిరోజులలో యుపీఐ ప్రయాణం అంత సులభంగా మొదలు కాలేదు.
 మన దేశంలో ఇంటర్నెట్ బ్యాంకింగ్ అందుబాటులోకి వచ్చిన తొలి 15 సంవత్సరాలలో కేవలం 3.6 శాతం మాత్రమే ఈ ఇంటర్నెట్, మొబైల్ బ్యాంకింగ్ సేవలు వాడుకునేవారు. అందువల్ల మనదేశంలో డిజిటల్ చెల్లింపులు వృద్ధి చెందవని, అప్పటికే ఆ రంగంలో సేవలు అందిస్తున్న సంస్థలు భావించాయి. అప్పుడే ఈ రంగంలో అపారమైన వృద్ధి అవకాశాలు ఉన్నట్టు ఎన్పీసీఐ గుర్తించింది. ప్రజలకు సౌకర్యంతోపాటు నమ్మకం కలిగించాలని భావించింది. ప్రజలు మొబైల్ ద్వారా చెల్లింపులు సురక్షితమని నమ్మాలి. అలాగే ఏ కారణం చేతనైనా సాంకేతిక లోపంవల్ల చెల్లింపు విఫలమైతే తమ నగదు త్వరగా తిరిగి జమకావాలి.లేకుంటే తమ బ్యాంకు ఖాతాలో నగదు కోత పడకూడదని ప్రజల కోరుకుంటారని ఎన్పీసీఐ గ్రహించింది.. అలాగే ప్రజలకు వారు ఎవరికీ చెల్లించనున్నదీ ముందుగానే తెలియాలి. చెల్లింపుల వివరాలు ముఖ్యంగా విఫలమైన చెల్లింపుల వివరాలు త్వరితగతిన తెలియాలి. ఇలాంటి సౌకర్యాలతో 2016లో యుపీఐ రంగంలోకి వచ్చింది. ఈ డిజిటల్ చెల్లింపుల విధానాన్ని విస్తృత స్థాయిలో వినియోగంలోకి తేవడానికి కావలసిన పెట్టుబడులు సమకూర్చు కోవడంతోపాటు, పటిష్టమైన భాగస్వామ్య వ్యవస్థను నిర్వాహకులు ఏర్పాటు చేసుకున్నారు. గూగుల్పే, ఫోన్పే, పేటీఎం వంటి సంస్థలతో భాగస్వామ్యం కుదుర్చుకున్నారు. దీనిని క్షేత్రస్థాయిలో, విస్తృత స్థాయిలో వినియోగంలోకి తేవడానికి 30వేలకుపైగా ఏజెంట్లను నియమించారు. అలాగే అనేక సంస్థలతో కలిసి యుపీఐ వినియోగదారులకి విస్తృతంగా ప్రోత్సాహకాలు లభించేలా చూసారు. అంతేకాదు పటిష్టమైన సాంకేతిక వ్యవస్థను ఏర్పాటుచేసి ప్రజల నమ్మకాన్ని పొందారు. ఇలా అనేక చర్యలు తీసుకోవడంవల్ల తొలుత 6 వేలమందితో మొదలైన యుపీఐ, ఏప్రిల్, 2017నాటికి 47 లక్షలమందికి చేరింది. ఇంత పెద్ద దేశంలో ఇది చాలా స్వల్ప సంఖ్య కాబట్టి నిర్వాహకులు తమ వ్యూహానికి మరింత పదును పెట్టారు. పక్కాగా అమలు చేశారు. దాంతో ఒక్క సంవత్సరంలో, అంటే 2018 నాటికి వినియోగదారుల సంఖ్య 6 రెట్లకు మించి పెరిగి 3.11 కోట్లకు చేరింది. యుపీఐ ప్రవేశపెట్టిన సంవత్సరంలోనే పెద్ద నోట్ల రద్దు నిర్ణయం జరగడం, అప్పుడు ఏటీఎంలలో, బ్యాంకులలో నగదు కొరత ఏర్పడడంవల్ల చాలామంది తమ చెల్లింపులకు ప్రత్యామ్నాయంగా నగదుకు బదులు డిజిటల్ చెల్లింపులవైపు మరలిపోయారు. ఇది సౌకర్యంగా ఉండటంతో ఈ విధానాన్ని ఎక్కువగా వాడటం మొదలుపెట్టారు. ఈ విధానంలో కార్డుల చెల్లింపుల తరహాలో పీఒఎస్ యంత్రాల అవసరం లేకపోవడం, కార్డుల తరహాలో రుసుములు లేకపోవడం, చెల్లింపులు సులభంగా, సురక్షితంగా జరగడం, సమాచారం వెంటనే అందుబాటులో ఉండడం వంటి అనేక సౌకర్యాలవల్ల ఈ చెల్లింపుల విధానాన్ని వ్యాపార సంస్థలు కూడా ఎక్కువగా వాడటం మొదలుపెట్టాయి. అప్పుడే స్థానిక భాషలలో, వాయిస్ మెసేజెస్ ద్వారా చెల్లింపుల సమాచారం వెంటనే వచ్చే సదుపాయం అమలు జరిపారు. దాంతో ఈ విధానానికి ప్రజలలో ఆదరణ పెరిగింది. అంతేకాదు, కోవిడ్ సమయంలో నగదు మార్పిడి కంటే ఈ డిజిటల్ చెల్లింపులే సురక్షితమని భావించటంవల్ల కూడా ఈ విధానంలో చెల్లింపుల శాతం దాదాపు 60 శాతం పెరిగింది. ప్రజలు ఆదరణ పెరుగు తుండడంవల్ల, యుపీఐ వినియోగదారులకి అందించే సౌకర్యాలకు మరింత మెరుగులు దిద్దడంతో, 2025 నాటికి మన దేశంలో యుపిఐ వినియోగదారుల సంఖ్య 50 కోట్లు దాటింది. 2026 నాటికి 741 బ్యాంకులు, ఆర్థిక సంస్థల ద్వారా ప్రజలు నెలకు 2366 కోట్ల లావాదేవీలు చేస్తున్నారు. ఈ విధానంలో జరుగుతున్న లావాదేవీల విలువ దాదాపు రూ.30 లక్షల కోట్లు. ప్రస్తుతం మన దేశంలోనే కాకుండా మరో 8 దేశాలలో మన యుపీఐ విధానం ద్వారా లావాదేవీలు చేసే సౌకర్యం అందుబాటులోకి వచ్చింది. మన దేశంలో 2025 నాటికి జరుగుతున్న డిజిటల్ చెల్లింపులలో 64 శాతం యుపీఐ ద్వారా జరుగుతుండగా, క్రెడిట్ కార్డుల ద్వారా జరిగే చెల్లింపులు 2 శాతానికి, డెబిట్ కార్డు చెల్లింపులు 1 శాతానికి పరిమితమైపోయినాయి. ఇటీవలి సర్వేలో పాల్గొన్నవారిలో 77 శాతం మంది ఇతర చెల్లింపుల విధానాల కంటే యుపిఐకే ఎక్కువ ప్రాధాన్యత ఇస్తున్నట్టు తెలియజేశారని ఎన్పీసీఐ నివేదికలో పేర్కొన్నది. అదే నివేదికలో 83 శాతం మంది తమకు ఈ యుపిఐ చెల్లింపులను ఇతర తెలిసిన వినియోగదారులు అలవాటు చేశారని పేర్కొన్నారు. వ్యాపార, వాణిజ్య సంస్థలు కూడా ఇతర వాణిజ్య వినియోగదారుల ద్వారా ఈ విధానానికి వచ్చారట. ఇలా ప్రతి ఏటా కనీసం 5 నుంచి 6 కోట్లమంది నూతన వినియోగదారులకు ఈ విధానాన్ని అప్పటికే వాడుతున్న వినియోగదారులు పరిచయం చేస్తున్నారు.
తెలంగాణ, ఆంధ్రప్రదేశ్, బీహార్ వంటి రాష్ట్రాలలో ఆయా రాష్ట్రాల స్థూల ఉత్పత్తిలో 8 నుంచి 10 శాతం వరకు విలువగల లావాదేవీలు ఈ డిజిటల్ చెల్లింపుల ద్వారా జరుగుతున్నాయి. మహారాష్ట్రలో దేశంలోనే అత్యధికంగా 20 శాతం లావాదేవీలు యుపిఐ ద్వారా జరుగుతున్నాయి. ఇప్పటికే దేశంలో జరిగే రిటైల్ లావాదేవీలలో 40 శాతం వరకు యుపీఐ ద్వారా జరుగుతున్నాయి. ప్రస్తుతం ఈ విధానం విస్తరిస్తున్న పద్ధతి కొనసాగితే 2030 నాటికి దేశంలో జరిగే ప్రతి నాలుగు రిటైల్ లావాదేవీలలో మÖడు డిజిటల్ విధానంలో జరిగే అవకాశం ఉంది. గత కొన్ని సంవత్సరాలలో ముఖ్యంగా కోవిడ్ అనంతరం కొన్ని రంగాలలో డిజిటల్ చెల్లింపులు గణనీయంగా పెరిగాయి. కొన్ని రంగాలలో వ్యాపారి, వాణిజ్య సంస్థలు, వ్యక్తులకు చెల్లింపుల్లో 45 నుంచి 60 శాతంవరకు యుపిఐ ద్వారానే జరుగుతున్నది. కొన్ని రంగాలలో ఈ డిజిటల్ చెల్లింపులు ఎలా ఉన్నాయో ఈ కింది పట్టికలో చూడవచ్చు.
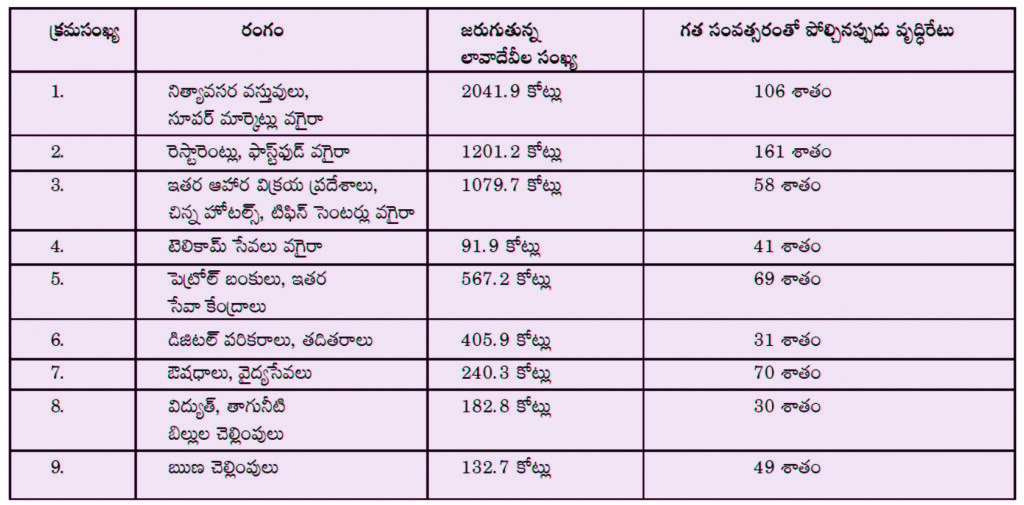
లావాదేవీల సంఖ్య కేవలం కొన్ని రంగాలతోనే ఇన్ని కోట్లు ఉన్నాయంటే వాటి విలువ ప్రతి నెలా రూ.30 లక్షల కోట్లు ఎన్పీసిఐ నివేదిక వెల్లడించింది. ఎక్కువగా 55 సంవత్సరాలు పైబడినవారు, మహిళలు యుపీఐ వాడుతున్నారు. 18`25 లోపు వారు 80 శాతం మంది యుపీఐ చెల్లింపులకి ప్రాధాన్యత ఇస్తే 55 సంవత్సరాలకు పైబడిన వారిలో 92 శాతం వినియోగదారులు యుపీఐ చెల్లింపులకి ప్రాధాన్యతను ఇస్తున్నారు. అలాగే మహిళా వినియోగదారులు 80 శాతం యుపీఐ చెల్లింపులకి ప్రాధాన్యత ఇస్తుంటే, పురుషులలో 75 శాతం యుపిఐ చెల్లింపులకి ప్రాధాన్యత ఇస్తున్నారు. మనదేశంలో దాదాపు 19 వేలకి పైబడిన పోస్టల్ పిన్ కోడ్లు ఉంటే, ఇప్పటికీ దాదాపు 4100 పిన్కోడు ప్రాంతాలలో బ్యాంకింగ్ సదుపాయాలు లేవు. అయితే యుపిఏ లావాదేవీలు మాత్రం కేవలం 200 పిన్కోడ్ ప్రాంతాలు మినహా మిగిలిన అన్నిచోట్ల జరుగుతున్నాయి.
ఇలా యుపీఐ నేడు దేశమంతటా విస్తరించినప్పటికి, ఇంకా అనేకచోట్ల నగదు రూపంలోనే చెల్లింపులు జరుగుతుండటం గమ నార్హం. ఈ నగదు చెల్లింపుల సంఖ్యను తగ్గించటానికి ప్రభుత్వం, ఎన్సీపీఐ తమ వంతు కృషి చేస్తున్నాయి.
 95 శాతానికి రుసుము లేదు
యుపీఐ లావాదేవీలపై పరిమితి స్థాయిలో రుసుము వసూలు చేయాలని ప్రభుత్వం నిర్ణయించింది. ఈ నిర్ణయాన్ని అక్టోబర్ నెల నుంచి అమలు చేయాలని సంబంధిత అధికార యంత్రాం గాన్ని ఆదేశించింది. యుపీఐ లావాదేవీలపై రుసుము వసూలు చేసే విషయంలో వ్యక్తులకు మధ్య జరిగే లావాదేవీలు, చిరు వ్యాపారులకు రూ.2 వేల వరకు జరిపే చెల్లింపులకు పూర్తిగా మినహాయింపు ఇచ్చారు. అలా చూసినప్పుడు ప్రస్తుతం యుపీఐ ద్వారా జరిగే లావాదేవీలలో దాదాపు 95 శాతం లావాదేవీలకు ఈ రుసుము వర్తించదు. ఈ రుసుమును సాధారణ పౌరులు చెల్లించవలసిన అవసరం లేదు. రూ. 2 వేలకు పైబడిన చెల్లింపులు జరిపితే, వాటి విలువలో 0.4 శాతం రుసుము వ్యాపారస్తుల నుంచి వసూలు చేస్తారు. కాని వినియోగదారుడు (కొనుగోలుదారుడు) నుంచి ఈ రుసుము వసూలు చేయరు. అలాగే ఎవరైనా వ్యక్తులు తమ బంధువులకి, స్నేహితులకి చేసే చెల్లింపులు వాటి విలువ ఎంతైనా వాటిపై రుసుము వసూలు చేయరు. అలాగే యుపీఐ ద్వారా నెలనెలా కట్టే బిల్లులు, ఓటిటి చార్జీలు, ఇతర రకాల చెల్లింపులపై ఎటువంటి రుసుము వసూలు చేయరు. రైల్వే టికెట్ల బుకింగ్, టెలిఫోను బిల్లులు, ఇన్సూరెన్స్ ప్రీమియం, ఇంధనం చార్జీలు తదితర చెల్లింపుల విలువ రూ.2 వేలు దాటితే, చెల్లింపుల విలువకు సంబంధం లేకుండా ప్రతి లావాదేవీకి రూ.5 మాత్రమే వసూలు చేస్తారు. అలాగే ఏదైనా వాణిజ్య సంస్థకు లేదా ఎవరైనా వ్యాపారికి యుపిఐ ద్వారా రూ.75 వేలు, ఆ పైన కొనుగోలు దారుడు చెల్లిస్తే, ఆ విక్రయదారుడి నుంచి గరిష్టంగా రూ.300 మాత్రమే వసూలు చేస్తారు. ఇలా కేవలం పరిమితి స్థాయిలోనే 0.4 శాతం రుసుము వసూలు చేయటాన్ని కూడా కొందరు వ్యతిరేకిస్తున్నారు. ముఖ్యంగా ప్రతిపక్ష కాంగ్రెస్ ఈ నిర్ణయానికి అడ్డుపడుతున్నది.
సేవా ఖర్చుల సంగతి
ఇప్పటివరకు యుపిఐ సేవలను అందించటానికి అయిన ఖర్చును ప్రభుత్వం, ఇతర భాగస్వామ్య సంస్థలు భరించాయి. గత ఆరు సంవత్సరాలుగా వరుసగా ఖర్చులు పోను మిగులు ఆదాయం వస్తున్నదని ఈ యుపీఐ సేవలను అందిస్తున్న ఎన్పిసిఐ తన వార్షిక పద్దులలో చూపిస్తున్నది. అలాంటప్పుడు ఇప్పుడు ఈ 0.4 శాతం రుసుము ఎందుకు వసూలు చేస్తున్నారని కొంతమంది మాజీ ఉన్నతాధికారులు ప్రశ్నిస్తున్నారు. 2020-21లో ఎన్పీసీఐ నికర మిగులు ఆదాయం రూ.423 కోట్లు. 2024-25 నాటికి అది రూ.1,552 కోట్లకు చేరుకుంది. ఈ సంవత్సరం సెప్టెంబర్ నాటికే ఈ ఆదాయం రూ.1,362 కోట్ల వరకు ఉంటుందని అంచనా. ప్రతి నెలా దాదాపు 2,450 కోట్ల లావాదేవీలు, రూ.30 లక్షల కోట్ల విలువైన చెల్లింపుల ప్రక్రియ నిర్వహణకు ఖర్చులు అవుతాయనే విషయాన్ని మర్చిపోకూడదు. ఈ ఖర్చుల నిమిత్తం బ్యాంకులు, ఇతర సంస్థల నుంచి స్విచ్చింగ్ చార్జీల పేరుతో రుసుమును ఎన్పీసీఐ వసూలు చేస్తున్నది. ఎన్సిపిఐకి గత 6 సంవత్సరాలలో వచ్చిన నికర మిగులు ఆదాయం రూ.6 వేల కోట్లు. అయితే ఈ మిగులు మొత్తం యుపీఐ స్విచ్చింగ్ చార్జీల ద్వారా వచ్చిందని చెప్పలేరు. ఎందుకంటే యుపీఐతోపాటు రూపేకార్డు IMPS, AEPS, NACH, NFS వంటి అనేక కంపెనీలకు ఎన్పీసీఐ సేవలను అందిస్తుంది. వాస్తవానికి ఇతర సేవల ద్వారా వచ్చే ఆదాయం కూడా ఈ యుపీఐ నిర్వహణ ఖర్చులకే ఎన్పీసీఐ వాడుతున్నది. ఇదీకాక ఎన్పీసీఐకి ప్రభుత్వం ఆర్థిక సాయం చేస్తుంది. కేవలం గత ఒక్క సంవత్సరంలోనే కేంద్ర ప్రభుత్వం ఎన్సీపీఐకి రూ.2వేల కోట్ల ఆర్థిక సాయం అందించింది. ఆ క్రమంలో ప్రభుత్వం 2021-22లో రూ.1,358 కోట్లు, 2022-23లో రూ.2,210 కోట్లు, 2023-24లో రూ.3,631 కోట్లు, 2024-25లో రూ.1922.77 కోట్లు, 2025-26లో రూ.2వేల కోట్లు గ్రాంటు లేక ఆర్థిక సాయం రూపేణా ఎన్సీపీఐకి కేంద్ర ప్రభుత్వం అందించింది. డిజిటల్ లావాదేవీలపై ఎటువంటి రుసుములు వసూలు చేయరాదని 2020లో ప్రభుత్వం నిర్ణయించింది. దీనివల్ల, డిజిటల్ చెల్లింపుల నిర్వహణ ఖర్చును (సున్నా శాతం వ్యాపారి డిస్కౌంట్ రేటు – జీరో ఎండీఆర్) బ్యాంకులు కొంత, ఇతర భాగస్వామ్య సంస్థలు కొంత, ప్రభుత్వం కొంత భరిస్తున్నాయి.
సైబర్ నేరాలకు అడ్డుకట్ట
వర్తమాన పరిస్థితులలో, సైబర్ నేరాలు పెరుగుతున్న సందర్భంలో, డిజిటల్ చెల్లింపుల వ్యవస్థ మరింత సురక్షితంగా, పటిష్టంగా పని చేయాలంటే తక్షణం కొన్ని మౌలిక సదుపాయాలను (నెట్వర్క్ పటిష్టపరచటం, సర్వర్లను జోడించటం వంటి అనేక పనులను) కల్పించాల్సిన అవసరం ఉన్నదని, అందుకు కనీసం రూ.20 వేల కోట్లు పెట్టు బడి కావాలని అంతర్గత అంచనాలు తెలియజేస్తున్నా యని ఆర్థికమంత్రిత్వశాఖ వెల్లడించింది. ఇంకా పెట్టుబడిని ప్రభుత్వం సమకూర్చటం కష్టం కాబట్టి, ఎప్పటికైనా సేవలు పొందుతున్నవారు వాటి ఖర్చు భరించటం సబబు కాబట్టి ప్రభుత్వం ఈ నిర్ణయం తీసుకుంది.
 రుసుముపై రభస
ఈ రుసుము విధింపు విషయం తమతో ముందుగా చర్చించకుండా లేదా సూచన ప్రాయంగానైనా తెలియజేయకుండా ఏకపక్షంగా ప్రభుత్వం నిర్ణయాలు ప్రకటించడం ప్రజాస్వామ్య స్ఫూర్తికి విరుద్ధం అని కాంగ్రెస్ పార్టీ అధ్యక్షుడు మల్లికార్జున ఖర్గే ఆక్షేపించారు. అయితే బడ్జెట్ చర్చలో భాగంగా ఆర్థికమంత్రిత్వశాఖ, ఆర్థిక సేవల విభాగం బడ్జెట్పై పార్లమెంట్ స్థాయి సంఘం (అందులో కాంగ్రెస్ సభ్యులు కూడా ఉన్నారు) చర్చ జరిపిన సందర్భంలో, ఈ పెట్టుబడికి ప్రభుత్వ నిధులు కాకుండా ఈ వ్యవస్థ దీర్ఘకాల నిర్వహణ, తదితర ఖర్చుల నిమిత్తం, ఎన్పీసీఐకి ప్రభుత్వేతర మార్గాలలో నిధుల సేకరణ అవకాశాలను పరిశీలించాలని సూచించడం జరిగింది. ఇప్పటికే 6 సంవత్సరాలకు పైగా డిజిటల్ వ్యవస్థ ఏర్పాటు, నిర్వహణకు అయ్యేఖర్చును, ఆ సేవలు పొందినవారు, ఆ సౌకర్యాన్ని వినియోగించినవారు కాక ఇతరులు భరించారు. ఇలాంటి పరిస్థితిలో వ్యవస్థ నిర్వహణ భారంగా మారే ప్రమాదముంది.
అపోహలు-అపార్థాలు
వినియోగదారుల సంఖ్య, లావాదేవీల విలువ, లావాదేవీల సంఖ్య పెరుగుతున్నప్పుడు ఈ డిజిటల్ చెల్లింపుల వ్యవస్థ నిర్వహణకు ఎక్కువ ఖర్చు చేయాల్సి వస్తుంది. అందుకోసం నిధులు సమకూర్చు కోవడానికి స్వల్పంగా పరిమితి స్థాయిలో రుసుము వసూలు చేయటం అవసరమనే విషయాన్ని మర్చిపోకూడదు. ఇలా రుసుము వసూలు చేయడం వల్ల వినియోగదారులు తిరిగి పాత పద్ధతిలో నగదు వాడకాన్ని పెంచుతారనే ప్రచారం సరైనది కాదు. ఎందుకంటే వ్యక్తిగత లావాదేవీలపై చెల్లింపుల విలువతో సంబంధం లేకుండా, రుసుము లేకుండా, ఉచితంగానే ఇప్పుడున్న పద్ధతే కొనసాగుతుంది. అలాగే పెద్ద వ్యాపారస్థులకు సైతం రూ.2 వేలకు తక్కువగా చెల్లింపులు చేస్తే ఇప్పటిలాగానే ఎటువంటి రుసుము ఉండదు. దేశంలో ఎక్కువగా ఈ విధానాన్ని తక్కువ కొనుగోళ్ల కోసం వాడుతున్నారనే అంశాన్ని విస్మరించకూడదు. ఒక సౌకర్యానికి అలవాటుపడిన ప్రజలు మళ్లీ బ్యాంకులలోనో లేక ఏటిఎమ్ ద్వారానో నగదు తీసుకొని ఖర్చులు చేస్తారనే ఆందోళన అవసరంలేదు. వర్తమాన పరిస్థితులలో నగదును వెంట తీసుకెళ్లడం ఎంత రిస్కో ప్రజలు తెలుసు కున్నారు. అంతేకాక నగదు చలామణి తగ్గినందున, నగదు లభ్యత కూడా పరిమితంగానే ఉన్నందున ప్రజలు తిరిగి నగదువైపు మరలుతారని ఆందోళన చెందాల్సిన అవసరం లేదు. డిజిటల్ చెల్లింపులు పెరిగిన తరువాత ప్రజలు బ్యాంకులకు వెళ్లటం, ఏటిఏంల నుంచి నగదు తీసుకోవడం తగ్గింది. కాబట్టి బ్యాంకులకి ఖర్చు తగ్గినందున, డిజిటల్ చెల్లింపుల ఖర్చును బ్యాంకులు భరించాలని కొంతమంది వాదిస్తున్నారు. అయితే బ్యాంకులు ఏటిఎంలను మÖసివేయలేదు. అలాగే బ్యాంకుల సంఖ్యను కుదించటంకాని, సిబ్బంది సంఖ్య తగ్గించటంకాని చేయలేదు. అప్పుడు బ్యాంకులకు ఖర్చు తగ్గిందని అనుకోవడం సరికాదు. ఇప్పటివరకు చెల్లింపుల వ్యయాన్ని బ్యాంకులు పరోక్షంగా భరిస్తున్నాయి. అది సరిపోకనే ఇప్పుడు రుసుము వసూలు చేయాలని నిర్ణయించారు. బ్యాంకింగ్ సేవలు కూడా ఉచితం కాదనే విషయం గ్రహించాలి. అన్ని రకాల బ్యాంకింగ్ సేవలకు ప్రత్యక్షంగానూ, పరోక్షంగానూ బ్యాంకులు రుసుము వసూలు చేస్తాయనే విషయాన్ని విస్మరించ కూడదు. డిజిటల్ చెల్లింపుకు వచ్చిన అనంతరం కార్డుల వాడకం తగ్గింది. ఈ కార్డులు నిర్వహించే విదేశీ సంస్థల ఆదాయం తగ్గింది. కాబట్టి, ఈ విదేశీ సంస్థలు ప్రభుత్వంపై ఒత్తిడి తెచ్చి, డిజిటల్ చెల్లింపులపై రుసుము వసూలుచేసే నిర్ణయం తీసుకునేట్టు చేశారని, దీనివల్ల ప్రజలు తిరిగి కార్డుల వాడకం పెంచుతారని, దానివల్ల ఆ సంస్థలకు ఆదాయం పెరిగి లబ్ధి చేకూరుతుందనే వాదనను తెరపైకి తెచ్చారు. ఈ వాదనను స్వదేశీ జాగరణ మంచ్ వంటి సంస్థల నాయకులలో కొందరు సమర్థించటం దురదృష్టకరం. ఇలాంటి అంశాలలో ప్రభుత్వం విదేశీ సంస్థల ఒత్తిడికి తలొగ్గుతుందని భావించటం సరికాదు. ఇప్పుడు పరిమితి స్థాయిలో రుసుము వసూలు చేయాలనే నిర్ణయం వల్ల విదేశీ కార్డుల సంస్థలకి లబ్ది చేకూరుతుందని చెప్పటానికి ఎటువంటి ఆధారాలు లేవు. ఇప్పుడు విధించిన పరిమిత రుసుములు విదేశీ కార్డుల ఎమ్డిఆర్ కంటే చాలా తక్కువ. అటువంటప్పుడు ప్రజలు విదేశీ కార్డుల వాడకం పెంచుతారని భావించటం పొరపాటు. అంతేకాదు ఇప్పుడు పూర్తిగా స్వదేశీ సాంకేతికతలతో రూపొందించి రూపే కార్డు ప్రజలకు అందుబాటులో ఉంది. రూపేకార్డు వాడకంపై దాదాపుగా రుసుములేదు.ఏ రకంగా చూసినా విదేశీ సంస్థలకు లబ్ధి చేకూర్చటానికి ఇటువంటి నిర్ణయం తీసుకున్నారని చెప్పడానికి లేదు.
అవగాహన ముఖ్యం
గతంతో పోల్చినప్పుడు బ్యాంకింగ్ రంగంలో సాంకేతిక వినియోగం బాగా పెరిగింది. దాదాపు అన్ని బ్యాంకులు మొబైల్ బ్యాంకింగ్ సదుపాయం, బ్యాంకింగ్ ఆప్లను అందుబాటులోకి తెచ్చాయి. అందువల్ల వినియోగదారులు డిజిటల్ చెల్లింపులపై రుసుము ఎక్కువని భావిస్తే ఐఎమ్పీఎస్, ఎనఈఎఫ్టి మార్గాలను అనుసరించే అవకాశం ఉన్నందున, ప్రజలు నగదు చెల్లింపులవైపో లేక విదేశీ కార్డుల వినిమయం వైపో మరలుతారనే అనవసర ఆందోళనలను ప్రచారం చేయవలసిన అవసరం లేదు. ప్రతి చిన్నదానికి లేనిపోని వివాదాలు సృష్టించేవారు పెరిగిపోతున్నప్పుడు, ప్రజలకు వాస్తవాలు చెప్పి, ప్రభుత్వం ఎందుకు, ఎట్టి పరిస్థితులలో ఇటువంటి నిర్ణయం తీసుకోవలసి వచ్చిందో వివరించవలసిన అవసరం ఉంది. దీనివల్ల అటు సామాన్య వినియోగదారులకు, ఇటు చిరు వ్యాపారులకు ఎలాంటి ఇబ్బంది కాని రుసుము విధింపు కాని ఉండదనే విషయం ప్రచారం చేయవలసిన అవసరం వుంది. కేవలం 4 శాతం పెద్ద వ్యాపార, వాణిజ్య సంస్థలకు చేసే చెల్లింపులపై వసూలుచేసే రుసుము గురించి ప్రతిపక్షాలు, మాజీ అధికారులు ఎందుకు రాద్ధాంతం చేస్తున్నారో వివరించగలగాలి. ఒకవేళ కొంతమంది మాజీ అధికారులు చెబుతున్నట్టు ఎన్పీసీఐకి మిగులు ఆదాయం ఉన్నా, అది సెక్షన్ 8 క్రింద లాభాపేక్ష లేని కంపెనీగా స్థాపితమైంది. కాబట్టి ఆ సొమ్మును అటు ప్రభుత్వం కాని, మరెవరు కాని డివిడెండ్ రూపంలోనో , మరే రూపంలోనే తీసుకొనే అవకాశం లేదు. ఆ మిగులుని ఎ కేవలం ఆ సంస్థ లక్ష్య సాధనకే వినియోగించవలసి ఉంటుంది. ప్రజలకు సమగ్ర సమాచారాన్ని సకాలంలో అందించగలిగితే ఇటువంటి అనవసర వివాదాలను నివారించవచ్చు.
– సాయి, ఆర్థిక నిపుణులు
About Author


